Versements volontaires sur un PER : faut-il opter pour la déductibilité à l'entrée ?
Mise à jour le 28-10-2026

Vous avez souscrit un Plan d'épargne retraite (PER) afin de compléter vos revenus à la retraite. Ce dispositif bénéficie d'avantages fiscaux qui peuvent vous permettre de réduire votre imposition. Vous pouvez choisir de déduire vos versements volontaires de votre revenu imposable ou de renoncer à cette déduction pour bénéficier d'une fiscalité plus favorable à la retraite. Ce choix s'effectue au moment des versements. Avant de faire votre déclaration de revenus, étudiez la solution la plus avantageuse selon votre situation.
Les Plans d'épargne retraite (PER), commercialisés depuis 2019, sont des outils de préparation de la retraite qui offrent des avantages fiscaux. Vous pouvez notamment déduire tout ou partie de vos versements volontaires de votre revenu imposable, dans la limite d'un plafond annuel.
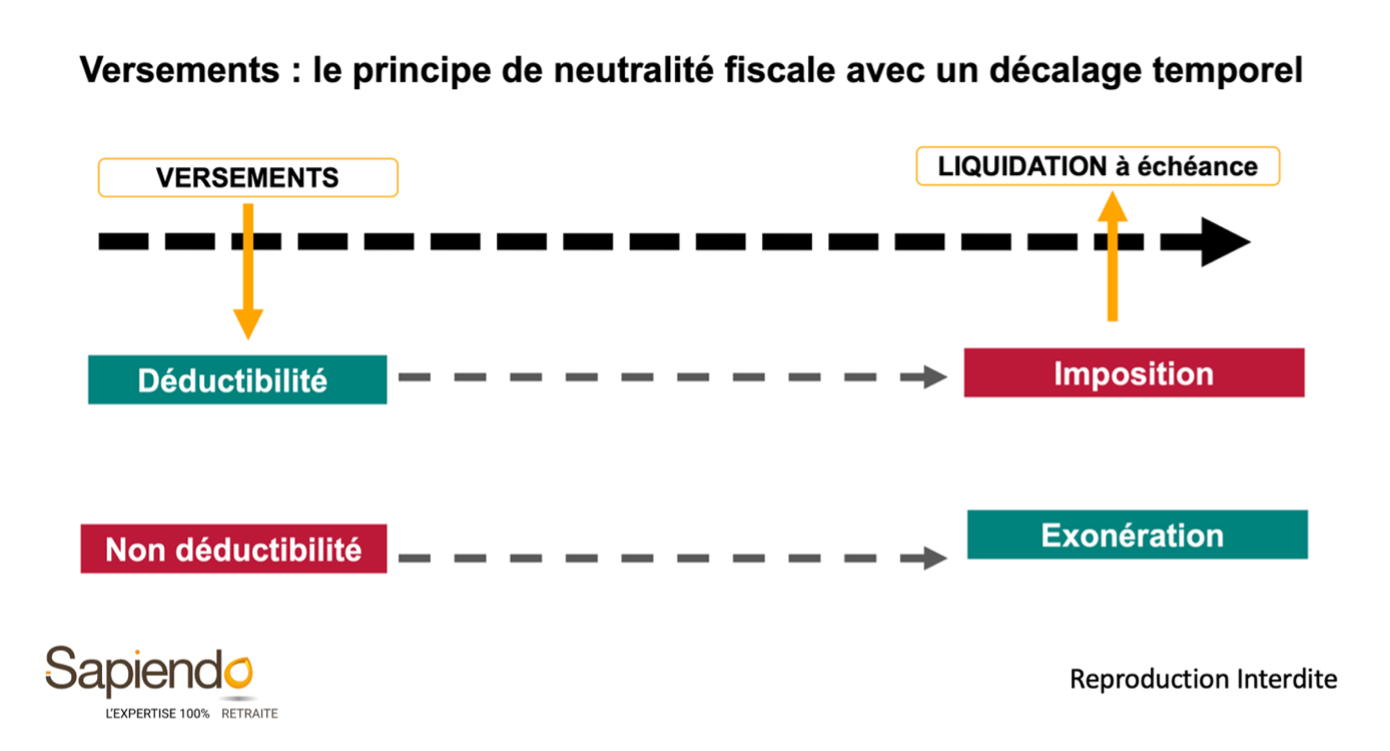
Toutefois, si vous optez pour la déductibilité lors des versements (à l’entrée), vous serez imposé au moment de la liquidation du PER (à la sortie). À l’inverse, si vous renoncez à la déductibilité à l’entrée, vous profiterez d'une fiscalité plus favorable à la sortie.
Selon votre situation, il peut donc être intéressant d'étudier les deux options pour éviter une imposition trop importante au moment de la retraite.
- Le PER individuel (PERIN), souscrit à titre personnel, qui succède notamment au PERP et aux contrats retraite Madelin.
- Le PER d'entreprise collectif (PERECO ou PERCOL), proposé aux salariés et alimenté notamment par les versements volontaires et l'épargne salariale : participation, intéressement, abondement, etc. Il succède à l'ancien PERCO.
- Le PER d'entreprise obligatoire (PERO), mis en place par l'employeur pour tout ou partie des salariés. Il succède notamment aux contrats « article 83 ».
Chaque PER peut comporter trois compartiments selon l'origine des sommes versées : les versements volontaires, l'épargne salariale et les versements obligatoires.
À lire aussi : Plan d'épargne retraite (PER) : on vous explique tout !
Option 1 : j'opte pour la déductibilité à l'entrée. Quel sera mon avantage fiscal ?
Des versements déductibles de votre revenu imposable
Les versements volontaires effectués sur votre PER peuvent être déduits de votre revenu imposable, dans la limite d’un plafond annuel.
Vous êtes contribuable
Pour les versements déduits de votre revenu global, le plafond de déduction correspond au montant le plus élevé entre :
- 10 % des revenus professionnels de l'année précédente, soit 2025 pour les versements effectués en 2026, nets de cotisations sociales et de frais professionnels, avec une déduction maximale de 37 680 €.
- un minimum de 4 710 €.
Le montant le plus avantageux des deux options est appliqué. Ce plafond de déduction fiscale correspond à l'article 163 quatervicies du Code général des impôts (CGI), également applicable aux anciens PERP.
Vous êtes indépendant
Vous pouvez opter pour le calcul du plafond de déduction présenté ci-dessus ou utiliser une option spécifique aux travailleurs non salariés (TNS). Pour cette seconde solution, assurez-vous de bien choisir l'option « 154 bis » du CGI, qui correspond à l'ancienne « déduction Madelin ».
Le plafond de déduction des versements correspond alors à 10 % des bénéfices imposables de l'année en cours, soit 2026, dans la limite de huit fois le PASS (384 480 €), auxquels s'ajoutent 15 % de la fraction du bénéfice comprise entre 48 060 € et 384 480 €.
En 2026, le plafond maximal de déduction au titre de cette option atteint 88 911 €.
Où trouver mon plafond ?
Plus simplement, le plafond qui vous est applicable est indiqué chaque année sur votre avis d'imposition (hors option spécifique aux indépendants). Sont également reportés les montants des plafonds non utilisés des années précédentes.
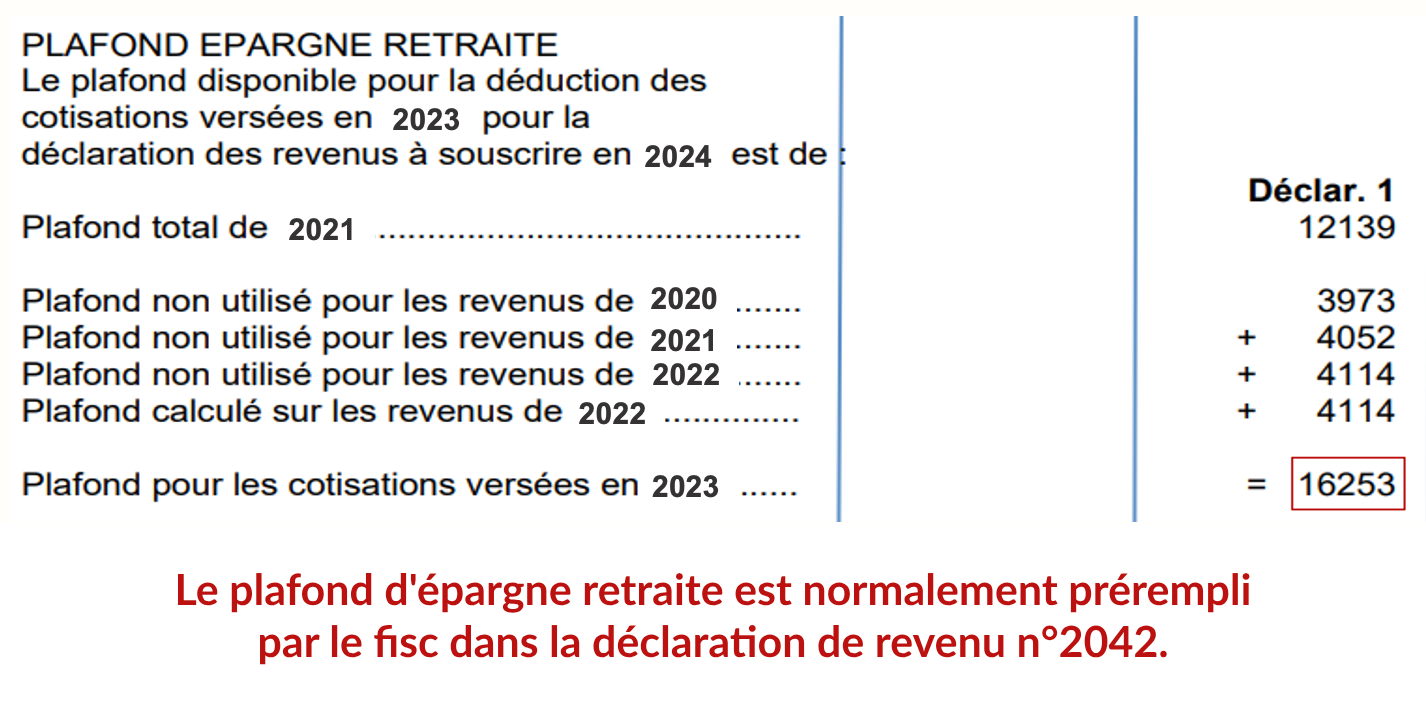
Depuis 2026, la durée de report passe de trois à cinq ans pour les nouveaux plafonds non utilisés. Les plafonds acquis avant 2026 restent soumis à l'ancien délai de trois ans. Ces montants peuvent être cumulés.
Depuis le 1er janvier 2026, les versements volontaires effectués sur un PER à partir de 70 ans ne sont plus déductibles du revenu imposable. Il reste toutefois possible de continuer à alimenter son PER, selon les conditions du contrat.
Les effets de l’avantage fiscal
En déclarant vos versements volontaires déductibles, vous réduisez votre revenu imposable soumis au barème progressif de l'impôt sur le revenu. L'économie d'impôt dépend notamment de votre tranche marginale d'imposition (TMI) : plus celle-ci est élevée, plus la déduction peut être avantageuse.
Le montant du versement est donc à évaluer en amont du placement pour optimiser votre imposition.
Vous êtes imposé dans la tranche marginale à 30 % et vous effectuez un versement volontaire de 3 000 € sur votre PER. Si l'intégralité de ce versement est déduite de revenus imposés à 30 %, vous réalisez une économie d'impôt de 900 €. Cette économie dépend de votre situation fiscale et du plafond de déduction dont vous disposez.
Quelle est l'imposition à la liquidation du PER en cas de déductibilité lors des versements ?
Si vous avez opté pour la déduction fiscale des versements, vous serez imposé lors de la liquidation du PER, c'est-à-dire lorsque vous récupérez votre épargne. Toutefois, l’imposition diffère selon que vous optez pour une sortie en rente ou en capital :
- En cas de sortie en capital, les versements précédemment déduits sont soumis au barème progressif de l'impôt sur le revenu, sans abattement de 10 % ni prélèvements sociaux. Les gains sont imposés séparément, en principe au prélèvement forfaitaire unique (PFU) de 31,4 % en 2026.
- En cas de sortie en rente viagère, la rente est imposée selon les règles applicables aux pensions de retraite, avec un abattement fiscal de 10 % dans les conditions de droit commun. Des prélèvements sociaux s'appliquent également selon les règles en vigueur.
L'intérêt de cette option dépend notamment de l'évolution de votre imposition entre votre vie active et votre retraite.
Pour qui est-ce intéressant ?
Pour les contribuables qui anticipent une imposition moins élevée à la retraite que pendant leur vie active.
L'intérêt de la déduction des versements à l'entrée est généralement plus marqué pour les foyers dont la tranche marginale d'imposition est de 30 %, 41 % ou 45 %, car elle peut leur permettre de réaliser une économie d'impôt importante.
Les contribuables aux revenus plus modestes (tranche d'imposition à 11 %) peuvent néanmoins avoir intérêt à choisir cette option, notamment s'ils anticipent de devenir non imposables à la retraite.
Pour les foyers non imposables, la déductibilité à l'entrée ne présente en principe pas d'intérêt immédiat.
Option 2 : je renonce à la déductibilité à l'entrée. Quel sera mon avantage fiscal ?
Quel est l’avantage fiscal à la sortie en cas de non-déductibilité à l’entrée ?
Si vous n'optez pas pour la déduction fiscale de vos versements à l'entrée, vous pouvez bénéficier d'une fiscalité plus favorable au moment de récupérer votre épargne, c'est-à-dire généralement à la retraite.
Toutefois, l'avantage diffère selon que vous optez pour une sortie en rente ou en capital :
- En cas de sortie en capital, la part correspondant à vos versements non déduits est totalement exonérée d'impôt sur le revenu et de prélèvements sociaux. Seuls les gains réalisés sont imposés, en principe au PFU de 31,4 % en 2026.
- En cas de sortie en rente viagère, seule une fraction de la rente est soumise à l'impôt sur le revenu et aux prélèvements sociaux. Cette fraction dépend de votre âge au moment du premier versement : 50 % entre 50 et 59 ans, 40 % entre 60 et 69 ans et 30 % à partir de 70 ans.
Pour qui est-ce intéressant ?
Cette solution peut être intéressante :
- Si vous êtes peu ou pas imposable aujourd'hui, ou si vous anticipez une imposition plus élevée à la retraite.
- Si vous avez à placer une somme provenant d'une donation, d'un héritage ou d'une importante indemnité de licenciement exonérée d'impôt sur le revenu, par exemple. Ces sommes n'étant pas imposées lors de leur perception, vous pouvez privilégier une fiscalité plus favorable au moment de leur récupération.
Pour une sortie en rente, seule une fraction de son montant, déterminée selon votre âge au début du versement, est soumise à l'impôt sur le revenu et aux prélèvements sociaux.
La déductibilité au moment du versement n'est donc pas automatique. Projetez-vous sur vos besoins à la retraite pour prendre la bonne décision au moment d'effectuer vos versements sur votre PER.

Besoin d'un accompagnement personnalisé pour optimiser votre retraite ? Prenez rendez-vous avec nos experts Sapiendo pour bénéficier de conseils sur mesure et maximiser vos droits. Contactez-nous dès maintenant pour faire le point sur votre situation !
Estimez votre retraite en quelques secondes - gratuitement
Obtenez une première projection personnalisée :
- Le montant estimé de votre pension
- Vos âges clés de départ à la retraite
- L'écart entre votre pension et votre dernier salaire


